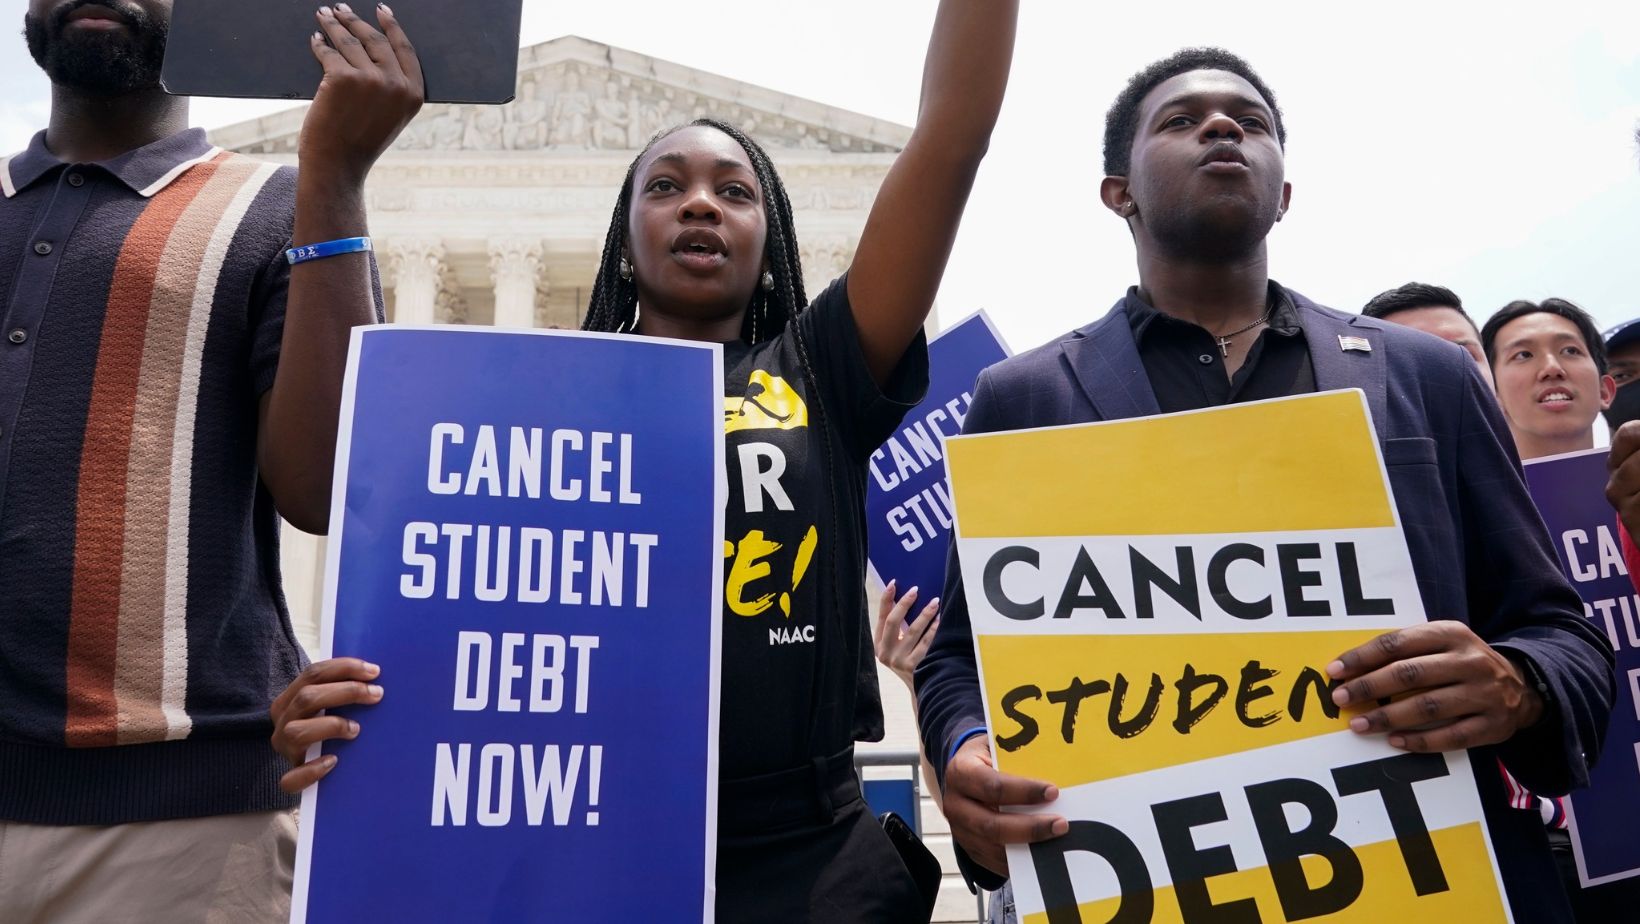

Millones de personas en Estados Unidos que no han podido pagar sus préstamos estudiantiles podrían enfrentar una situación difícil en 2027: el gobierno federal podría comenzar a quitarles parte de su salario y quedarse con sus devoluciones de impuestos para cobrar el dinero que deben.
Más de 9 millones de personas ya han dejado de pagar sus préstamos, y entre todas acumulan una deuda de 234,000 millones de dólares. Muchos otros llevan meses atrasados con sus pagos.
El gobierno ha suspendido varias veces estas medidas de cobro, la última en enero de 2026. Sin embargo, especialistas creen que podrían comenzar nuevamente el próximo año.
«Es desgarrador», dijo Betsy Mayotte, presidenta de The Institute of Student Loan Advisors, una organización que ayuda a las personas a entender y manejar sus deudas universitarias.
Mayotte explicó que muchas familias esperan recibir su devolución de impuestos para pagar cuentas atrasadas, pero podrían descubrir que el gobierno se quedó con ese dinero para cobrar sus préstamos.
Según informó The Washington Sun en octubre, las autoridades podrían anunciar sus planes de cobro después de las elecciones legislativas de noviembre. El Departamento de Educación no respondió a una consulta de Stateline.
¿Qué estados tienen más personas con préstamos estudiantiles sin pagar?
El problema afecta a todo Estados Unidos, aunque algunos estados tienen una situación más complicada.
En Mississippi, Louisiana y New Mexico, más de una de cada cuatro personas con préstamos estudiantiles ha dejado de pagar.
Incluso en los estados con menos problemas, como Massachusetts, New Hampshire, Utah y Wisconsin, aproximadamente 15 de cada 100 personas con estos préstamos están en esa situación.
Según un análisis de Stateline basado en cifras del Departamento de Educación, los atrasos aumentaron considerablemente entre finales de 2025 y principios de 2026.
Durante esos seis meses, el 13% de los préstamos estudiantiles entró en incumplimiento en Louisiana y Mississippi. Esto significa que sus titulares dejaron pasar suficiente tiempo sin pagar para que el gobierno considerara oficialmente que habían incumplido sus obligaciones.
El Banco de la Reserva Federal de Nueva York también encontró que las personas de mayor edad están teniendo más dificultades para pagar sus préstamos que antes de la pandemia.
Un abogado debe $375,000 y no puede pagar las cuotas
Tener un buen empleo no siempre significa poder pagar una deuda universitaria.
Timothy Varro, un abogado de 40 años que trabaja para un banco en Nueva York, pidió prestados aproximadamente 120,000 dólares para estudiar en una universidad de New Jersey y después cursar Derecho en Rhode Island.
Aunque lleva diez años haciendo pagos, su deuda ha crecido hasta alcanzar 375,000 dólares.
¿Cómo puede alguien terminar debiendo tanto más de lo que pidió?
La respuesta está principalmente en los intereses, que son el dinero adicional que cobra quien presta el dinero. Cuando una persona no logra pagar lo suficiente para cubrir esos intereses, la deuda puede seguir creciendo aunque haga pagos regularmente.
Varro ahora enfrenta una cuota mínima de 2,000 dólares mensuales que no puede pagar.
«No tengo padres ricos que puedan pagar esto por mí», explicó.
El abogado contó que comenzó su carrera durante una crisis económica y que sus primeros empleos en el servicio público pagaban poco.
También mantiene económicamente a su pareja y tiene epilepsia, una condición médica que en ocasiones lo obliga a dejar de trabajar temporalmente.
«Temo que, a menos que ocurra un milagro, dejaré de pagar y me embargarán el salario de por vida», dijo.
Lo que pide es un plan que le permita pagar cantidades razonables de acuerdo con sus ingresos.
Estudió para trabajar en televisión y terminó con una deuda de $29,000
Taylor Lewis, de 26 años, también enfrenta dificultades, aunque su deuda es mucho menor.
Estudió comunicación y entretenimiento en Kennesaw State University, en Georgia, porque soñaba con convertirse en presentadora de televisión.
Para pagar sus estudios pidió préstamos cada semestre, pensando que conseguiría un buen empleo después de graduarse.
Pero cuando terminó la universidad en 2023, descubrió que su título no era suficiente para entrar a trabajar en los medios de comunicación.
Actualmente trabaja como subgerente de UPS en Atlanta y debe 29,000 dólares.
Lewis contó que olvidó hacer un pago y que su préstamo terminó siendo considerado en incumplimiento. Según explicó, no le permitieron resolver la situación sin pagar toda la deuda, algo que no puede hacer.
Ahora espera conseguir un acuerdo que le permita pagar poco a poco. También quiere regresar a estudiar, esta vez una carrera en recursos humanos que planea pagar con su propio dinero.
¿Cuánto dinero puede quitarte el gobierno por préstamos estudiantiles?
Cuando una persona deja de pagar un préstamo estudiantil federal durante un período prolongado, el gobierno puede tomar medidas para recuperar el dinero.
Según el Departamento de Educación de Estados Unidos, un préstamo federal generalmente entra en incumplimiento después de al menos 270 días sin pagar.
Si el gobierno reactiva los cobros obligatorios, puede aplicar dos medidas importantes:
- Descuento del salario: puede ordenar al empleador que retenga hasta el 15% del sueldo disponible de una persona, sujeto a los límites legales, para pagar su deuda. Esto se conoce como embargo salarial.
- Retención de impuestos: puede quedarse con una parte o con toda la devolución de impuestos federales que la persona esperaba recibir.
Por ejemplo, si a una persona le corresponden 2,000 dólares de devolución de impuestos, podría perder ese dinero para cubrir parte de su préstamo estudiantil.
Estas medidas no significan que todas las personas con pagos atrasados perderán automáticamente parte de sus ingresos. Se aplican bajo determinadas condiciones y existen procedimientos y derechos que deben respetarse.
¿Qué opciones existen para quienes no pueden pagar?
Las personas con préstamos federales atrasados pueden buscar soluciones antes de que comiencen los cobros obligatorios.
Una alternativa es la rehabilitación del préstamo, que consiste en llegar a un acuerdo para realizar una serie de pagos y así salir de la situación de incumplimiento.
Otra posibilidad es la consolidación, que permite combinar ciertos préstamos federales en uno nuevo y, si se cumplen los requisitos, volver a tener acceso a opciones de pago.
El gobierno ofrece información gratuita sobre estas alternativas en su página oficial de ayuda para préstamos estudiantiles.
Algunos estados intentan evitar que los estudiantes se endeuden demasiado
Maine es uno de los estados que está tratando de prevenir el problema desde antes de que los jóvenes ingresen a la universidad.
Su autoridad financiera ofrece orientación en escuelas, charlas por internet y actividades presenciales para explicar cómo funcionan los préstamos y cuánto puede costar devolverlos.
Maine también ofrece beneficios en los impuestos a algunas personas que pagan sus préstamos estudiantiles. Connecticut tiene incentivos para empresas que ayudan a sus empleados a pagar estas deudas.
Mila Tappan, funcionaria de la autoridad financiera de Maine, considera que enseñar a los estudiantes a manejar sus préstamos puede ayudar a evitar problemas futuros.
Por otra parte, Preston Cooper, investigador del American Enterprise Institute, sostiene que las universidades deberían demostrar que sus carreras realmente ayudan a los graduados a conseguir mejores ingresos.
Cooper ha participado en propuestas para impedir que determinadas instituciones sigan recibiendo dinero mediante préstamos federales cuando sus programas no ofrecen buenos resultados económicos a los estudiantes.
Un informe federal de 2025 encontró que algunas escuelas privadas de formación técnica, principalmente en el sur del país, tenían tasas de atraso en los pagos de hasta dos tercios de sus estudiantes con préstamos.
En cambio, muchas escuelas de medicina y otras carreras relacionadas con la salud registraban pocos casos de incumplimiento.
La pandemia dejó a millones de personas confundidas sobre sus deudas
Durante la pandemia de COVID-19, el gobierno federal permitió que millones de personas dejaran de pagar temporalmente sus préstamos estudiantiles sin recibir sanciones por atrasarse.
La suspensión se extendió tantas veces que muchos prestatarios no tenían claro cuándo debían comenzar a pagar nuevamente.
Cooper considera que el gobierno no explicó suficientemente bien el regreso de los pagos obligatorios.
Según el investigador, algunas personas descubrieron que tenían deudas atrasadas cuando su historial de crédito comenzó a verse afectado.
El historial de crédito es el registro que utilizan bancos y otras empresas para evaluar cómo una persona maneja sus deudas. Tener pagos atrasados puede dificultar conseguir un préstamo, financiar un automóvil o alquilar una vivienda.
Ahora, con millones de personas endeudadas y la posibilidad de que regresen los cobros obligatorios en 2027, muchas familias enfrentan la incertidumbre de perder dinero que necesitan para sus gastos diarios.
¿Cuándo podría comenzar el gobierno a descontar dinero de los salarios?
Los especialistas creen que los cobros obligatorios podrían reanudarse en 2027, pero todavía no existe una fecha oficial confirmada.
¿Puedo perder mi devolución de impuestos por una deuda universitaria?
Sí. Si un préstamo estudiantil federal está en incumplimiento, el gobierno puede utilizar parte o toda la devolución de impuestos federales para cobrar la deuda, siguiendo los procedimientos establecidos.
¿Qué puedo hacer si no tengo dinero para pagar mi préstamo estudiantil?
Lo más importante es comunicarse con la entidad que administra el préstamo y preguntar por las opciones disponibles. Dependiendo de la situación, es posible solicitar un acuerdo de pago, rehabilitar el préstamo o consolidar las deudas.
Esta historia se publicó originalmente en Stateline, que forma parte de States Newsroom.
Si detecta algún error en esta información, escríbanos a: info@latinoherald.com